Una factura electrónica validada por la DIAN no siempre es suficiente para llevar el costo a la declaración de renta o tomar el IVA como descontable. En las compras a crédito, la norma exige además que el comprador confirme que recibió la factura y que recibió el bien o el servicio. Esas confirmaciones se llaman eventos de la factura electrónica.
Qué son los eventos de la factura electrónica
Son mensajes electrónicos que el adquiriente genera desde su software de facturación o desde la solución gratuita de la DIAN. Cada evento queda asociado al CUFE de la factura y se puede consultar en el sistema de facturación electrónica.
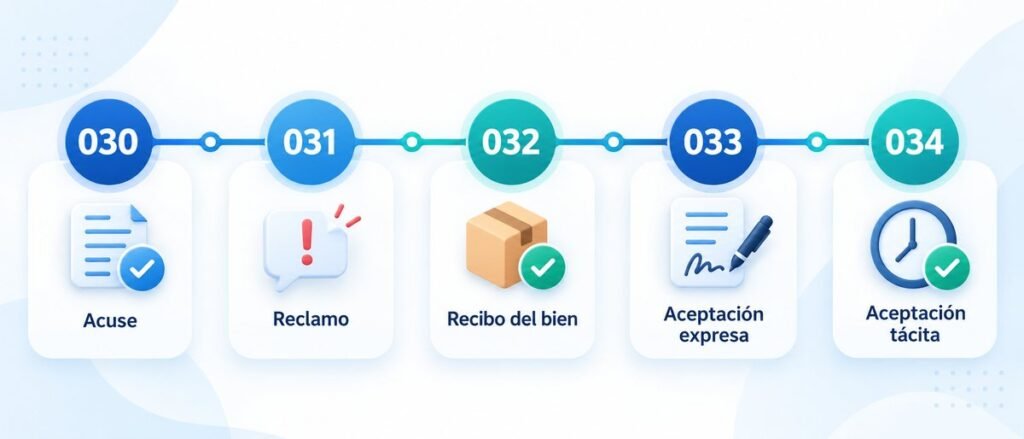
| Código | Evento | Qué confirma |
|---|---|---|
| 030 | Acuse de recibo de la factura electrónica de venta | El adquiriente recibió la factura. |
| 031 | Reclamo de la factura electrónica de venta | El adquiriente no está de acuerdo con la factura o con lo recibido. |
| 032 | Recibo del bien o prestación del servicio | El adquiriente recibió la mercancía o el servicio fue prestado. |
| 033 | Aceptación expresa | El adquiriente acepta la factura de forma explícita. |
| 034 | Aceptación tácita | La factura se entiende aceptada porque venció el plazo sin reclamo. |
Cuáles son obligatorios para soportar costos, deducciones e IVA
El inciso décimo del artículo 616-1 del Estatuto Tributario, modificado por la Ley 2155 de 2021, establece que cuando la venta es a crédito o se otorga un plazo para el pago, el adquiriente debe confirmar el recibido de la factura y de los bienes o servicios mediante mensaje electrónico remitido al emisor. Con esa confirmación, la factura se constituye en soporte de costos, deducciones e impuestos descontables.
El artículo 34 de la Resolución DIAN 000085 de 2022 lo reglamenta en el mismo sentido. En la práctica, los dos eventos que necesitas en una compra a crédito son:
- 030 – Acuse de recibo de la factura.
- 032 – Recibo del bien o prestación del servicio.
Estos mensajes los debe generar el comprador, no el vendedor, y se remiten a través del sistema de facturación electrónica.
¿Y las compras de contado?
La exigencia es solo para operaciones a crédito o con plazo para el pago. La DIAN lo precisó en el Oficio 906713 de 2022: la condición no es exigible en operaciones de contado. El dato clave está en el XML de cada factura, en la forma de pago que reportó el emisor.
Vale la pena revisarlo, porque es frecuente que una factura que en la práctica se pagó de contado haya sido emitida como crédito. En ese caso, para efectos fiscales la factura es a crédito y requiere los eventos.
Para qué sirven la aceptación (033 y 034) y el reclamo (031)
La aceptación expresa y la aceptación tácita no son las que habilitan el costo o el IVA descontable. Importan sobre todo para que la factura pueda circular como título valor en el RADIAN, por ejemplo cuando el proveedor quiere negociarla en una operación de factoring.
La aceptación tácita se deriva del artículo 773 del Código de Comercio: la factura se considera aceptada si el comprador no la reclama dentro de los tres días hábiles siguientes a la recepción de la mercancía o del servicio.
El reclamo (031) es la señal contraria: indica que el comprador rechazó la factura. Una factura con reclamo merece revisión antes de registrarla, porque normalmente termina en una nota crédito o en una nueva factura.
Qué pasa si faltan los eventos
Si una factura a crédito no tiene el acuse de recibo y el recibo del bien o servicio, no cumple la condición del artículo 616-1 para constituirse en soporte. En una revisión, la DIAN puede cuestionar el costo o la deducción en renta y el IVA descontable de esa factura, con el mayor impuesto, la sanción y los intereses que eso implica.
Como buena práctica, verifica que los eventos estén generados antes de presentar la declaración de IVA del periodo o la declaración de renta.
Cómo revisar los eventos antes de declarar
- Reúne las facturas de compra del periodo y separa las que fueron emitidas a crédito.
- Consulta el CUFE de cada una en el portal de la DIAN y revisa la sección de eventos.
- Confirma que estén los eventos 030 y 032.
- Si falta alguno, pídele al cliente que lo genere desde su software de facturación.
- Revisa aparte las facturas que tengan reclamo (031).
El punto débil de este proceso es el paso dos: la DIAN recibe un CUFE por consulta. Consulta CUFE de Contai lee los eventos de todas las facturas del periodo a partir de un listado y te las entrega clasificadas: con acuses completos, sin recibo del bien y con reclamo, junto con el IVA que hay en cada grupo. Así sabes qué llevar a la declaración y qué gestionar primero con tu cliente.
Preguntas frecuentes
¿Quién debe generar los eventos?
El adquiriente, es decir, quien compra. Tu cliente los genera desde su software de facturación electrónica o desde la solución gratuita de la DIAN.
¿Mi cliente no es facturador electrónico. Puede generar los eventos?
Sí. El parágrafo del artículo 34 de la Resolución 000085 de 2022 prevé que los no obligados a facturar que necesiten soportar costos se habiliten para enviar estos mensajes, sin que eso los convierta en obligados a facturar.
¿La aceptación tácita reemplaza el acuse de recibo?
No. La aceptación tácita solo puede darse sobre una factura que ya tiene acuse de recibo y recibo del bien o servicio. Para el soporte fiscal, los eventos que cuentan son el 030 y el 032.