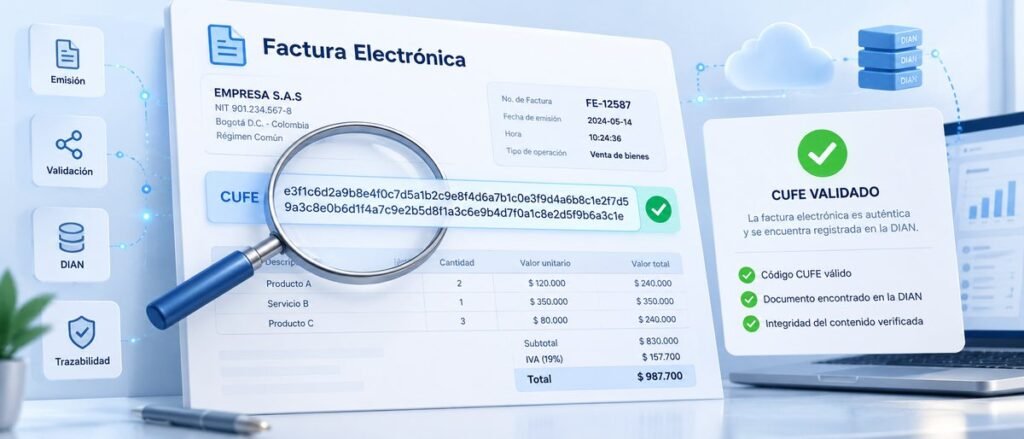
Cada factura electrónica de venta que se emite en Colombia lleva un código que la identifica de forma única ante la DIAN: el CUFE. Con él puedes confirmar que la factura existe, que fue validada y qué eventos tiene registrados. En esta guía te explicamos qué es el CUFE, dónde encontrarlo y cómo consultarlo paso a paso.
Qué es el CUFE
CUFE significa Código Único de Factura Electrónica. Es un identificador de 96 caracteres alfanuméricos que el software de facturación calcula automáticamente a partir de los datos de la factura: el NIT del emisor y del adquiriente, el número de la factura, la fecha y hora de emisión, el valor, los impuestos y la clave técnica que la DIAN asigna al facturador.
Como el código se calcula con esos datos, funciona como una huella de la factura: si alguno cambia después de la validación, el CUFE deja de coincidir. Por eso sirve para comprobar la autenticidad y la integridad del documento.
Dónde encuentras el CUFE en una factura
- En la representación gráfica (el PDF). Aparece el código completo de 96 caracteres, normalmente al final del documento.
- En el código QR. Al escanearlo, te lleva al portal de la DIAN con la factura ya cargada.
- En el archivo XML. Es el documento con validez fiscal y contiene el CUFE dentro de su estructura.
La Resolución DIAN 000165 de 2023 exige que la representación gráfica incluya el CUFE y el código QR.
Cómo consultar un CUFE en la DIAN, paso a paso
- Entra al portal de consulta de la DIAN: catalogo-vpfe.dian.gov.co/User/SearchDocument.
- Copia el CUFE desde la factura y pégalo en el campo de búsqueda, sin espacios ni saltos de línea.
- Haz clic en buscar.
- Revisa el resultado: datos del emisor y del receptor, valores, estado de la validación y eventos asociados a la factura.
Si tienes la factura impresa o en PDF, también puedes escanear el código QR con la cámara del celular y llegar a la misma consulta.
Qué significa el resultado de la consulta
| Resultado | Qué significa |
|---|---|
| Validada | La DIAN aprobó la factura. Tiene efectos fiscales. |
| Rechazada | La factura tiene errores técnicos o de información y no tiene efectos fiscales. |
| En proceso | La factura todavía está en validación. Es frecuente en facturas emitidas en contingencia. |
| No encontrada | El CUFE no existe en la DIAN. Revisa primero que lo hayas copiado completo. |
En la misma consulta aparecen los eventos de la factura: acuse de recibo, recibo del bien o servicio, aceptación o reclamo. En las compras a crédito, esos eventos definen si la factura soporta el costo y el IVA descontable.
CUFE, CUDE, CUDS y CUNE: no son lo mismo
El CUFE aplica solo a la factura electrónica de venta. Los demás documentos electrónicos tienen su propio código: el CUDE identifica las notas crédito y débito, el CUDS el documento soporte en adquisiciones a no obligados a facturar y el CUNE el documento soporte de pago de nómina electrónica.
El problema para el contador: consultar una por una
El portal de la DIAN recibe un CUFE por consulta. Para revisar una factura es suficiente. Para revisar las facturas de compra de un cliente antes del cierre del bimestre de IVA o de la declaración de renta, significa repetir el mismo proceso decenas o cientos de veces.
Con Consulta CUFE de Contai cargas el listado de facturas recibidas de un cliente y obtienes el estado de los acuses de cada una en una sola consulta: cuáles tienen los eventos completos, cuáles no tienen recibo del bien o servicio y cuáles tienen reclamo.
Preguntas frecuentes
¿Cuántos caracteres tiene el CUFE?
Tiene 96 caracteres alfanuméricos. Si el código que copiaste tiene menos, está incompleto y la DIAN no lo va a encontrar.
¿Puedo consultar una factura sin tener el CUFE?
La consulta pública de la DIAN se hace con el CUFE o con el código QR de la factura. Si no tienes ninguno de los dos, pídele al emisor el XML o la representación gráfica.
¿Una factura validada ya me sirve como soporte de costos?
Depende de la forma de pago. En las compras a crédito, además de la validación, el adquiriente debe confirmar el recibo de la factura y de los bienes o servicios mediante los eventos correspondientes (artículo 616-1 del Estatuto Tributario).